Domain fußball-radio.de kaufen?
Wir ziehen mit dem Projekt
fußball-radio.de um.
Sind Sie am Kauf der Domain
fußball-radio.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußball-radio.de kaufen?
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **


Ähnliche Suchbegriffe für Gebucht
Top-Angebote
Produkte zum Begriff Gebucht:
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
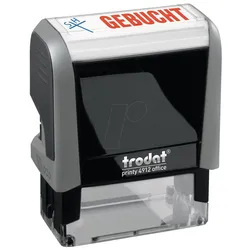
trodat Printy 4850L, GEBUCHT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wird samstags gebucht?
"Wird samstags gebucht?" ist eine häufig gestellte Frage, wenn es um die Verfügbarkeit von Terminen oder Reservierungen an einem Samstag geht. Viele Menschen haben an Samstagen mehr Freizeit und nutzen diesen Tag gerne für Aktivitäten oder Ausflüge. Daher ist es wichtig zu wissen, ob bestimmte Dienstleistungen oder Veranstaltungen auch an Samstagen angeboten werden. Unternehmen und Organisationen sollten daher klar kommunizieren, ob sie samstags geöffnet haben oder Buchungen für diesen Tag annehmen. Letztendlich hängt es von der jeweiligen Branche und den individuellen Geschäftszeiten ab, ob samstags gebucht werden kann. **
-
Wann wird gebucht?
Die Buchung erfolgt in der Regel, wenn eine Transaktion abgeschlossen ist oder ein Geschäftsvorfall stattgefunden hat. Dies kann zum Beispiel der Kauf oder Verkauf von Waren oder Dienstleistungen sein. Die Buchung wird dann in der Buchhaltung erfasst, um die finanziellen Auswirkungen des Geschäftsvorfalls darzustellen. **
-
Habe ich gebucht?
Als KI habe ich keinen Zugriff auf persönliche Buchungsdaten. Bitte überprüfen Sie Ihre Buchungsbestätigung oder wenden Sie sich an das entsprechende Unternehmen oder die Website, über die Sie gebucht haben, um Informationen zu Ihrer Buchung zu erhalten. **
-
Haben Sie bei Opodo einen Flug gebucht, aber kein Gepäck gebucht?
Als KI habe ich keine persönlichen Erfahrungen oder die Fähigkeit, Flüge zu buchen. Es wäre jedoch ratsam, sich direkt an den Kundenservice von Opodo zu wenden, um Informationen über die Buchung von Gepäck nachträglich zu erhalten. **
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
Wann werden Warenbezugskosten gebucht?
Warenbezugskosten werden in der Regel zum Zeitpunkt der Warenannahme gebucht. Dies geschieht, wenn die gelieferte Ware physisch im Lager oder im Geschäft ankommt. Die Kosten für den Warenbezug umfassen alle Ausgaben, die im Zusammenhang mit dem Erwerb der Waren entstehen, wie z.B. Transportkosten, Zollgebühren oder Verpackungskosten. Durch die Buchung der Warenbezugskosten wird der Wert der eingekauften Waren korrekt erfasst und in der Buchhaltung dokumentiert. Dies ermöglicht es dem Unternehmen, den genauen Wert der verkauften Waren und damit den Gewinn zu ermitteln. **
Top-Angebote
Produkte zum Begriff Gebucht:
-
Steuerberatervergütungsverordnung KommentarSteuerberatervergütungsverordnung Kommentar , Aktuell Seit der letzten Auflage haben sich zahlreiche Änderungen im Bereich der Steuerberatervergütung ergeben. So wurde bspw. durch die Vierte Verordnung zur Änderung steuerlicher Verordnungen für Pauschalvergütungen i.S.d. § 14 StBVV die Textform eingeführt und die Regelung in § 29 StBVV für die Vergütung des Steuerberaters für die Teilnahme an einer Außen- oder Zollprüfung neu gefasst. Zahlreiche Änderungen sieht die Fünfte Verordnung zur Änderung steuerlicher Verordnungen vor. Hervorzuheben sind die Änderungen in § 9 Abs. 1 StBVV (Verzicht auf Schriftform- und Unterschriftserfordernis), in § 25 Abs. 1 StBVV (Anhebung des Mindestgegenstandswertes und des oberen Rahmensatzes) und in § 40 StBVV (Verweis auf die Vorschriften des RVG für die Abrechnung der Tätigkeit im außergerichtlichen Rechtsbehelfsverfahren). Daneben finden sich in weiteren Vorschriften Anhebungen des Rahmensatzes. Auch die Gebühren der Tabellen A bis D wurden um ca. 12 % erhöht. Selbstverständlich sind alle Neuerungen in der aktuellen Auflage bereits berücksichtigt. Ebenso sind natürlich auch die bisherigen Aktualisierungen des 360° eKommentars StBVV vollständig enthalten. Rechtssicher auch in schwierigen Fällen Die einzelnen Vorschriften der Steuerberatervergütungsverordnung sowie § 9a StBerG (Erfolgshonorar) und § 64 StBerG (Gebührenordnung) werden fundiert kommentiert. Daneben wird ausführlich auf die vereinbaren Tätigkeiten (§ 57 Abs. 3 Nr. 2 und 3 StBerG, § 15 BOStB) eingegangen. Schnelle Ermittlung der Gebühren Mit dem neuen Verordnungstext und den aktuellen Gebührentabellen lässt sich das anfallende Beraterhonorar schnell ermitteln. Alltagstaugliche Arbeitshilfen zur effektiven Praxisorganisation Das Werk enthält Musterverträge und -anträge sowie ein umfassendes Streitwert-ABC der Finanzgerichtsbarkeit. Die Kommentierungen enthalten zudem Berechnungsbeispiele und Praxistipps. Die inhaltlichen Schwerpunkte Grundlagen des Gebührenrechts Kommentierungen aller Vorschriften der StBVV Kommentierungen zum StBerG (§ 9a, § 64, § 57 Abs. 3 Nr. 2 und 3) Beispiele und Praxistipps Gebührentabellen Verordnungstext Musterverträge und -anträge (z. B. Steuerberatungsvertrag, Vergütungsvereinbarungen mit Anmerkungen, Antrag auf Kostenfestsetzung u.v.m.) Streitwert-ABC der Finanzgerichtsbarkeit , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage 2020, Erscheinungsjahr: 202011, Produktform: Leinen, Beilage: Inklusive Zugang zur Online-Datenbank, Auflage: 20003, Auflage/Ausgabe: 3. Auflage 2020, Seitenzahl/Blattzahl: 706, Keyword: BOStB; Belehrungspflicht; Beraterhonorar; Erfolgshonorar; Feiter; Finanzgerichtsbarkeit; Gebührenordnung; Gebührenrecht; Gebührentabellen; Kostenrecht; Kostenrechtsmodernisierungsgesetz; Musterverträge; Ratgeber; StBVV; StBerG; Steuer Vergütungsverordnung; Steuerberater Verordnung; fachliteratur steuerrecht, Fachschema: Beratung / Steuerberatung~Steuerberatung - Steuerberater~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stollfuß Verlag, Verlag: Stollfuß Verlag, Verlag: Lefebvre Sarrut GmbH, Länge: 216, Breite: 157, Höhe: 43, Gewicht: 1011, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783083194019 9783083194002, Alternatives Format EAN: 9783081894003, Ähnliches Produkt: 9783083710097 9783083740193 9783083630203, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Skonto gebucht?
Wird Skonto gebucht? Skonto ist ein Nachlass, den ein Lieferant gewährt, wenn die Rechnung innerhalb einer bestimmten Frist bezahlt wird. Skonto wird in der Buchhaltung als Erlösverbuchung behandelt, da es sich um einen finanziellen Vorteil für das Unternehmen handelt. Somit wird Skonto in der Regel als Einnahme verbucht und mindert den Aufwand für den Einkauf. Es ist wichtig, Skonto korrekt zu verbuchen, um die finanzielle Situation des Unternehmens genau darzustellen und von den Vorteilen des Skontos profitieren zu können. **
-
Wird Rabatt gebucht?
Wird Rabatt gebucht, wenn es sich um einen handelsrechtlichen Rabatt handelt, der bereits im Kaufvertrag vereinbart wurde? In diesem Fall wird der Rabatt direkt vom Rechnungsbetrag abgezogen und somit nicht gesondert gebucht. Handelt es sich jedoch um einen nachträglich gewährten Rabatt, der nicht im Kaufvertrag festgehalten wurde, muss dieser als Erlösminderung verbucht werden. Es ist wichtig, Rabatte korrekt zu verbuchen, um die finanzielle Situation des Unternehmens korrekt darzustellen und mögliche steuerliche Auswirkungen zu berücksichtigen. Letztendlich hängt die Buchung von Rabatten von den individuellen Vereinbarungen und den steuerlichen Vorschriften ab. **
-
Wird samstags gebucht?
"Wird samstags gebucht?" ist eine häufig gestellte Frage, wenn es um die Verfügbarkeit von Terminen oder Reservierungen an einem Samstag geht. Viele Menschen haben an Samstagen mehr Freizeit und nutzen diesen Tag gerne für Aktivitäten oder Ausflüge. Daher ist es wichtig zu wissen, ob bestimmte Dienstleistungen oder Veranstaltungen auch an Samstagen angeboten werden. Unternehmen und Organisationen sollten daher klar kommunizieren, ob sie samstags geöffnet haben oder Buchungen für diesen Tag annehmen. Letztendlich hängt es von der jeweiligen Branche und den individuellen Geschäftszeiten ab, ob samstags gebucht werden kann. **
-
Wann wird gebucht?
Die Buchung erfolgt in der Regel, wenn eine Transaktion abgeschlossen ist oder ein Geschäftsvorfall stattgefunden hat. Dies kann zum Beispiel der Kauf oder Verkauf von Waren oder Dienstleistungen sein. Die Buchung wird dann in der Buchhaltung erfasst, um die finanziellen Auswirkungen des Geschäftsvorfalls darzustellen. **
Ähnliche Suchbegriffe für Gebucht
-
trodat Printy 4850L, GEBUCHT* Selbstfärbend mit eingebautem Stempelkissen * Hergestellt aus mind. 70% Recycling-Kunststoff * Mit Standardtext in deutscher Sprache * 3 Texte zur Auswahl * "EINGEGANGEN" * "GEBUCHT" * "BEZAHLT" * Abdruck zweifarbig (Datum rot, Text blau) * Schrifthöhe: 4 mm * Datum 12 Jahre gültig22,00 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Habe ich gebucht?
Als KI habe ich keinen Zugriff auf persönliche Buchungsdaten. Bitte überprüfen Sie Ihre Buchungsbestätigung oder wenden Sie sich an das entsprechende Unternehmen oder die Website, über die Sie gebucht haben, um Informationen zu Ihrer Buchung zu erhalten. **
-
Haben Sie bei Opodo einen Flug gebucht, aber kein Gepäck gebucht?
Als KI habe ich keine persönlichen Erfahrungen oder die Fähigkeit, Flüge zu buchen. Es wäre jedoch ratsam, sich direkt an den Kundenservice von Opodo zu wenden, um Informationen über die Buchung von Gepäck nachträglich zu erhalten. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wann werden Warenbezugskosten gebucht?
Warenbezugskosten werden in der Regel zum Zeitpunkt der Warenannahme gebucht. Dies geschieht, wenn die gelieferte Ware physisch im Lager oder im Geschäft ankommt. Die Kosten für den Warenbezug umfassen alle Ausgaben, die im Zusammenhang mit dem Erwerb der Waren entstehen, wie z.B. Transportkosten, Zollgebühren oder Verpackungskosten. Durch die Buchung der Warenbezugskosten wird der Wert der eingekauften Waren korrekt erfasst und in der Buchhaltung dokumentiert. Dies ermöglicht es dem Unternehmen, den genauen Wert der verkauften Waren und damit den Gewinn zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.